Domain leicht-zu-lernen.de kaufen?
Wir ziehen mit dem Projekt
leicht-zu-lernen.de um.
Sind Sie am Kauf der Domain
leicht-zu-lernen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leicht-zu-lernen.de kaufen?
Wie schnell kriegt man einen Dispo?
Die Geschwindigkeit, mit der man einen Dispositionskredit erhält, hängt von verschiedenen Faktoren ab. In der Regel kann man bei seiner Hausbank relativ schnell einen Dispo beantragen, wenn man bereits Kunde ist und regelmäßige Geldeingänge auf dem Konto nachweisen kann. Die Bank prüft dann die Bonität des Kunden und entscheidet über die Höhe des Dispos. Bei Direktbanken kann der Prozess etwas länger dauern, da hier oft zusätzliche Unterlagen eingereicht werden müssen. Generell sollte man sich vorab über die Konditionen und Zinsen informieren, um eine fundierte Entscheidung zu treffen. **
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **


Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
COBA Einwegmesser, DISPO MINI, VE 10 StkEinwegmesser, DISPO MINI, VE 10 Stk. Anlieferung = montiert. Einsatzbereich = Schrumpffolien, Klebebänder, Umverpackungen. Material = Kunststoff. Farbe = rot. Ausführung = verdeckte Klinge, Einwegmesser. Produkttyp = Folienschneider. Zolltarifnummer = 82119200. Herkunftsland = CHN. Bruttogewicht = 0.32 kg. Gewicht = 0.3 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Geringe Verletzungsgefahr, keine offene Klinge. Sicheres Einwegmesser mit integriertem Tapecutter. Sehr sicheres Einwegmesser mit integriertem Tapecutter im Mini-Format. Ideal für Folien und Papier.37,48 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
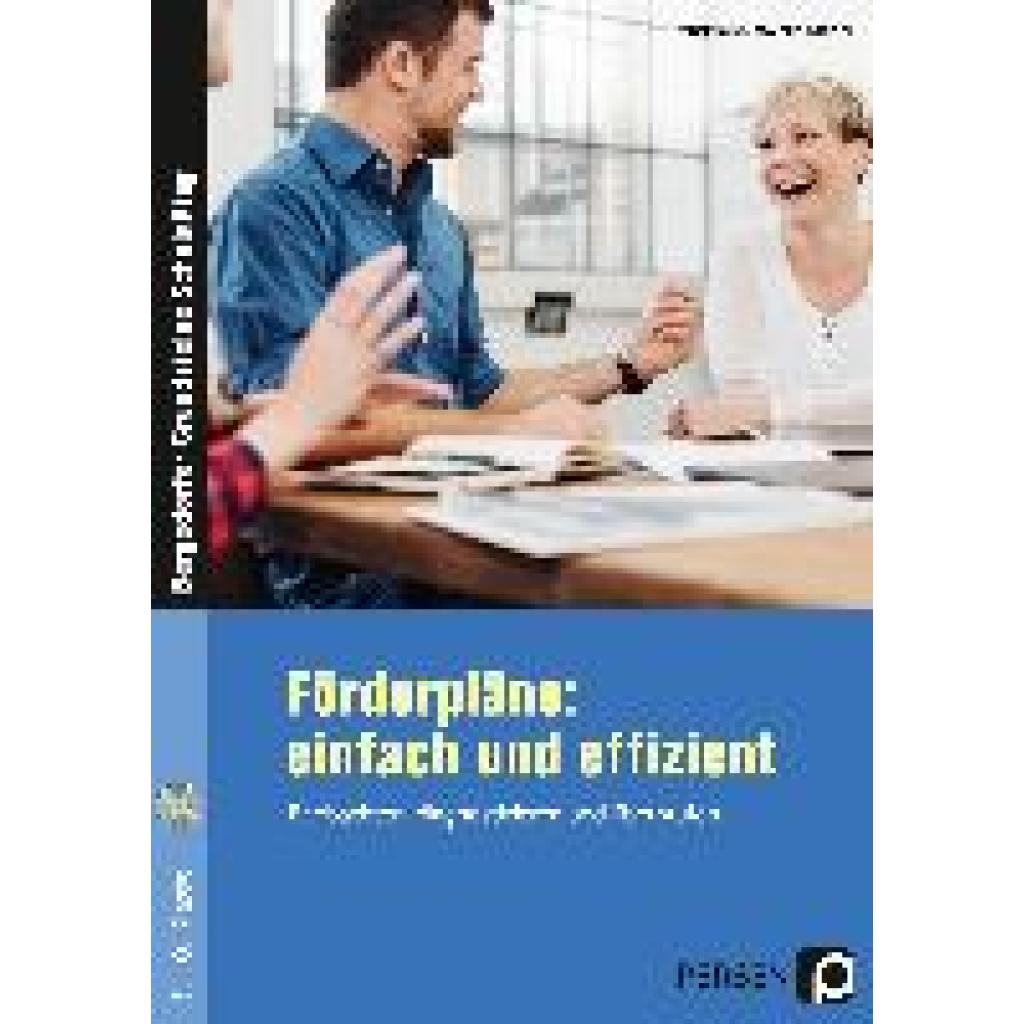
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
-
Wie schnell kann man einen Dispo einrichten?
Wie schnell kann man einen Dispo einrichten? Die Geschwindigkeit, mit der ein Dispositionskredit eingerichtet werden kann, hängt von der jeweiligen Bank ab. In der Regel kann ein Dispo innerhalb weniger Tage eingerichtet werden, wenn alle erforderlichen Unterlagen vorliegen und die Bonitätsprüfung positiv ausfällt. Einige Banken bieten sogar die Möglichkeit, den Dispo sofort online einzurichten. Es ist jedoch wichtig zu beachten, dass ein Dispositionskredit eine kurzfristige Finanzierungslösung darstellt und nicht dauerhaft genutzt werden sollte, da die Zinsen in der Regel recht hoch sind. Es ist daher ratsam, den Dispo nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich wieder auszugleichen. **
-
Bei welcher Bank bekommt man schnell einen Dispo?
Bei welcher Bank bekommt man schnell einen Dispo? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner bisherigen Kreditgeschichte. Generell bieten viele Banken die Möglichkeit an, einen Dispokredit schnell und unkompliziert einzurichten. Es empfiehlt sich, verschiedene Banken zu vergleichen und gegebenenfalls direkt bei der Hausbank nachzufragen, ob ein Dispokredit möglich ist. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditaufnahme ist und daher nur in Notfällen genutzt werden sollte. **

Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
Top-Angebote
Produkte zum Begriff Dispo:
-
COBA Einwegmesser, DISPO LITE, VE 25 StkEinwegmesser, DISPO LITE, VE 25 Stk. Anlieferung = montiert. Einsatzbereich = Schrumpffolien, Klebebänder, Umverpackungen, Kartons, Luftpolsterfolien. Material = Kunststoff. Farbe = gelb. Ausführung = verdeckte Klinge, Einwegmesser. Produkttyp = Folienschneider. Zolltarifnummer = 82119200. Herkunftsland = CHN. Bruttogewicht = 0.72 kg. Gewicht = 0.7 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Geringe Verletzungsgefahr, keine offene Klinge. Sicheres Einwegmesser mit integriertem Tapecutter. Sehr sicheres Einwegmesser mit integriertem Tapecutter. Ideal für Folien und Papier.132,09 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
COBA Einwegmesser, DISPO MINI, VE 10 StkEinwegmesser, DISPO MINI, VE 10 Stk. Anlieferung = montiert. Einsatzbereich = Schrumpffolien, Klebebänder, Umverpackungen. Material = Kunststoff. Farbe = rot. Ausführung = verdeckte Klinge, Einwegmesser. Produkttyp = Folienschneider. Zolltarifnummer = 82119200. Herkunftsland = CHN. Bruttogewicht = 0.32 kg. Gewicht = 0.3 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Geringe Verletzungsgefahr, keine offene Klinge. Sicheres Einwegmesser mit integriertem Tapecutter. Sehr sicheres Einwegmesser mit integriertem Tapecutter im Mini-Format. Ideal für Folien und Papier.37,48 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schnell kriegt man einen Dispo?
Die Geschwindigkeit, mit der man einen Dispositionskredit erhält, hängt von verschiedenen Faktoren ab. In der Regel kann man bei seiner Hausbank relativ schnell einen Dispo beantragen, wenn man bereits Kunde ist und regelmäßige Geldeingänge auf dem Konto nachweisen kann. Die Bank prüft dann die Bonität des Kunden und entscheidet über die Höhe des Dispos. Bei Direktbanken kann der Prozess etwas länger dauern, da hier oft zusätzliche Unterlagen eingereicht werden müssen. Generell sollte man sich vorab über die Konditionen und Zinsen informieren, um eine fundierte Entscheidung zu treffen. **
-
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
Ähnliche Suchbegriffe für Dispo
-
COBA Einwegmesser, DISPO LITE FOOD SAFE, VE 25 StkEinwegmesser, DISPO LITE FOOD SAFE, VE 25 Stk. Anlieferung = montiert. Eigenschaft = lebensmittelecht, metalldetektierbar. Einsatzbereich = Schrumpffolien, Klebebänder, Umverpackungen, Kartons, Luftpolsterfolien. Material = Kunststoff. Farbe = blau. Ausführung = verdeckte Klinge, Einwegmesser. Produkttyp = Folienschneider. Zolltarifnummer = 82119200. Herkunftsland = CHN. Bruttogewicht = 0.8 kg. Gewicht = 0.7 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Sicheres Einwegmesser mit integriertem Tapecutter. Robustes, metalldetektierbares Einwegmesser. Geeignet für die Lebensmittelindustrie. Extrem langlebig mit einer Bruchkraft von 64 kg. Geeignet zum Öffnen von dreiwandigen, lebensmittelechten Säcken. Verpackungseinheit 25 Stück.155,89 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Wie schnell kann man einen Dispo einrichten?
Wie schnell kann man einen Dispo einrichten? Die Geschwindigkeit, mit der ein Dispositionskredit eingerichtet werden kann, hängt von der jeweiligen Bank ab. In der Regel kann ein Dispo innerhalb weniger Tage eingerichtet werden, wenn alle erforderlichen Unterlagen vorliegen und die Bonitätsprüfung positiv ausfällt. Einige Banken bieten sogar die Möglichkeit, den Dispo sofort online einzurichten. Es ist jedoch wichtig zu beachten, dass ein Dispositionskredit eine kurzfristige Finanzierungslösung darstellt und nicht dauerhaft genutzt werden sollte, da die Zinsen in der Regel recht hoch sind. Es ist daher ratsam, den Dispo nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich wieder auszugleichen. **
-
Bei welcher Bank bekommt man schnell einen Dispo?
Bei welcher Bank bekommt man schnell einen Dispo? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner bisherigen Kreditgeschichte. Generell bieten viele Banken die Möglichkeit an, einen Dispokredit schnell und unkompliziert einzurichten. Es empfiehlt sich, verschiedene Banken zu vergleichen und gegebenenfalls direkt bei der Hausbank nachzufragen, ob ein Dispokredit möglich ist. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditaufnahme ist und daher nur in Notfällen genutzt werden sollte. **
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.